

Orçamento público: de onde vem e para onde vai o dinheiro do contribuinte?
Por Ariadne Sousa05/10/2026 08:14 | Atualizado há 6 horas
Compartilhe esta notícia:


 - Arte: Célula de Publicidade e Marketing da Alece
O orçamento público é o instrumento por meio do qual se estimam as receitas e se fixam as despesas de um ente federativo. É também a ferramenta que permite ao poder público viabilizar o acesso da população aos direitos fundamentais. Para que esse objetivo seja alcançado, é necessário que os recursos sejam planejados, executados e fiscalizados de forma eficiente.
Nesse contexto, o uso dos recursos públicos é disciplinado por um conjunto de normas que estabelece regras para garantir o equilíbrio entre receitas e despesas do Estado. A Constituição Federal de 1988 constitui a base do sistema orçamentário brasileiro ao definir as competências e os princípios que orientam a gestão das finanças públicas.
De acordo com a Carta Magna, o planejamento orçamentário em todas as esferas de governo é estruturado por três leis: o Plano Plurianual (PPA), a Lei de Diretrizes Orçamentárias (LDO) e a Lei Orçamentária Anual (LOA). Esse conjunto de instrumentos permite que a sociedade acompanhe e compare aquilo que foi planejado com o que efetivamente foi executado.
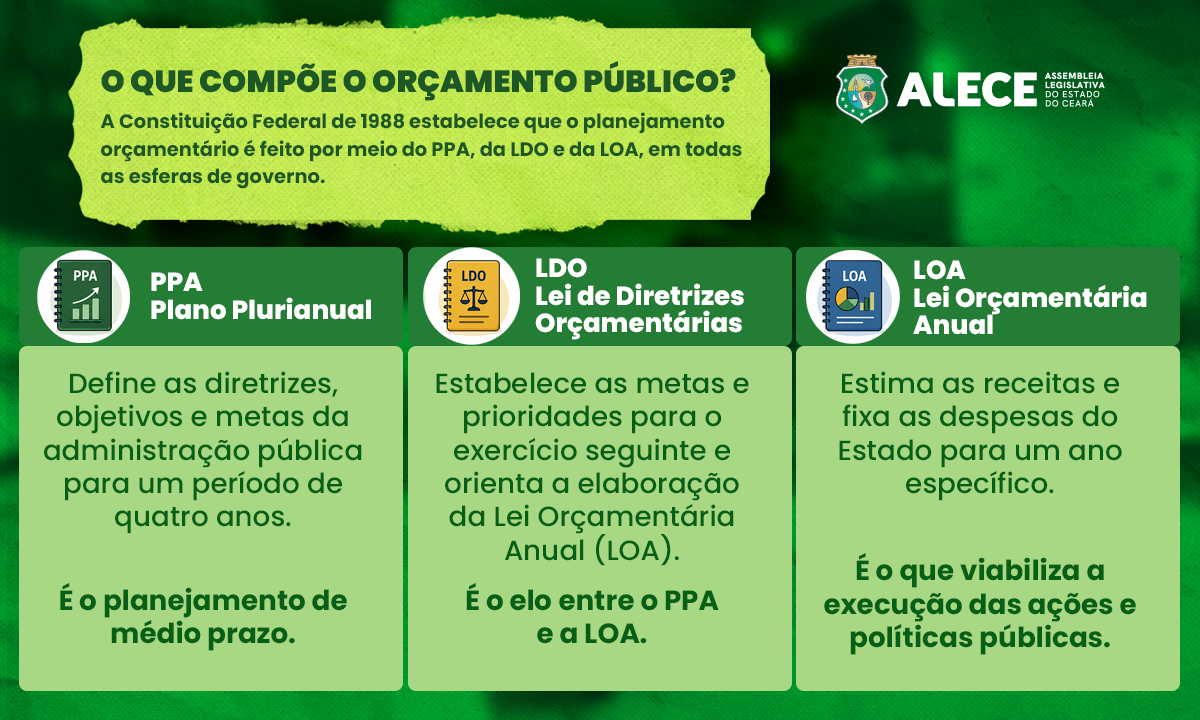
O planejamento orçamentário é feito por meio do PPA, da LDO e da LOA - Arte: Célula de Publicidade e Marketing da Alece
Conforme explica o coordenador do Escritório de Desenvolvimento Institucional do Legislativo (Edil), Allysson Pessoa, esse sistema de planejamento possibilita a definição de prioridades diante da limitação dos recursos públicos.
FONTE DO DINHEIRO PÚBLICO
As receitas públicas possuem diferentes origens. Entre elas estão impostos, taxas, contribuições, transferências recebidas de outros entes federativos, receitas patrimoniais, operações de crédito e alienação de bens. A Lei n.º 4.320/1964 classifica essas entradas, de forma geral, em receitas correntes e receitas de capital.
Os impostos são cobrados sem haver uma contraprestação estatal específica diretamente vinculada ao pagamento. No âmbito estadual, os exemplos mais conhecidos são o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), o Imposto sobre a Propriedade de Veículos Automotores (IPVA) e o Imposto de Transmissão Causa Mortis e Doação (ITCMD). Segundo Allysson Pessoa, o ICMS tem grande peso nas finanças do Ceará. Em 2025, representou aproximadamente 76,76% da receita tributária estadual, com arrecadação estimada em R$ 21,47 bilhões.
As taxas, por sua vez, decorrem do exercício do poder de polícia ou da prestação de um serviço público específico e divisível. É o caso das cobranças relacionadas a determinadas fiscalizações, registros ou serviços administrativos. Já as contribuições têm uma finalidade específica definida na Constituição e na lei, podendo financiar, por exemplo, os regimes previdenciários e outras políticas públicas.
As transferências correspondem aos recursos repassados por outro ente federativo. No Ceará, uma das principais é o Fundo de Participação dos Estados (FPE), formado por parcela da arrecadação federal. Em 2025, o Estado recebeu aproximadamente R$ 11,69 bilhões por meio do FPE, valor equivalente a aproximadamente 29% de sua receita corrente líquida.
Também integram as receitas públicas as chamadas receitas de capital, como operações de crédito, alienação de bens e transferências destinadas a investimentos.
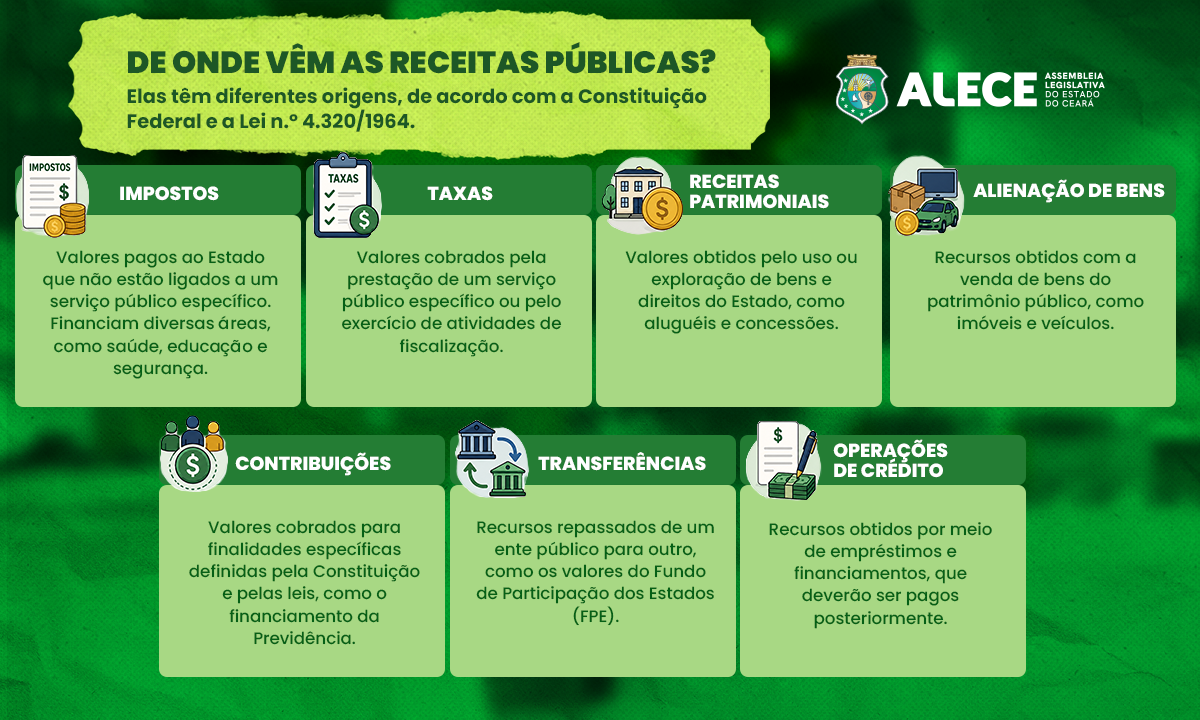
Fonte das receitas que compõem o orçamento público - Arte: Célula de Publicidade e Marketing da Alece
ALOCAÇÃO DE RECURSOS
A distribuição dos recursos tem início durante a elaboração da proposta orçamentária. Cada órgão apresenta suas necessidades, programas e projetos, que são analisados à luz da previsão de arrecadação, das prioridades estabelecidas no PPA e na LDO, das obrigações legais e da capacidade financeira do Estado.
Algumas áreas possuem percentuais mínimos de aplicação definidos pela Constituição. Os estados devem destinar, no mínimo, 25% da receita resultante de impostos, incluídas as transferências, para a manutenção e o desenvolvimento do ensino. Já as ações e os serviços públicos de saúde devem receber, no mínimo, 12% de uma base de receitas formada por impostos e transferências constitucionais, com as deduções previstas na na Lei Complementar n.º 141/2012.
Esses percentuais, contudo, não incidem sobre todo o orçamento. A base de cálculo segue critérios específicos e considera determinadas receitas de impostos e transferências, observadas as deduções previstas em lei. Além disso, existem recursos com destinação vinculada a fundos, convênios, operações de crédito ou programas específicos. Essas vinculações garantem recursos para determinadas políticas públicas, mas reduzem a margem de flexibilidade do gestor para remanejá-los entre diferentes áreas.
Também existem despesas obrigatórias decorrentes de lei, contrato ou obrigação jurídica. Nesses casos, a administração pública possui pouca margem para decidir se realizará ou não o gasto, embora possa adotar medidas para controlar seu crescimento.
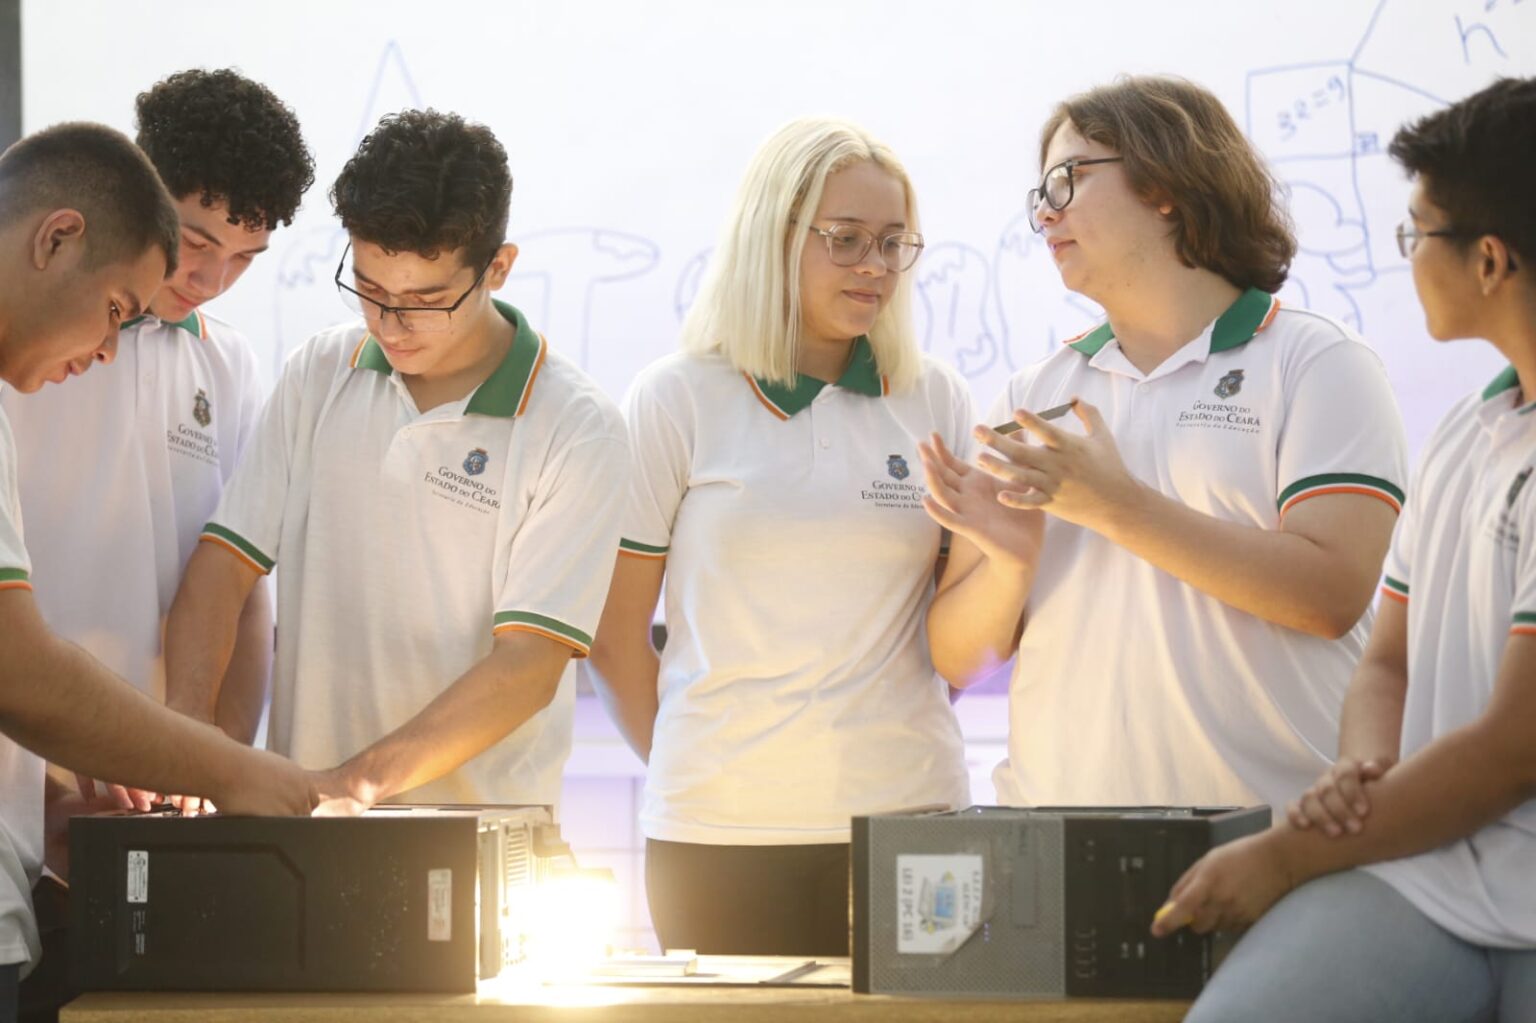
Da receita resultante de impostos, incluídas as transferências, 25% devem ser destinados para a manutenção e o desenvolvimento da educação - Foto: Divulgação/Seduc
Entre os principais exemplos estão os salários e encargos dos servidores, aposentadorias e pensões; pagamento da dívida pública; precatórios; transferências aos municípios e despesas relacionadas aos mínimos constitucionais de saúde e educação. Benefícios e programas continuados também podem integrar esse grupo, quando a legislação assegura o direito ao seu recebimento.
Quanto maior for a parcela do orçamento comprometida com despesas obrigatórias, menor tende a ser o espaço disponível para investimentos e para a criação de novas políticas públicas. Esse fenômeno é conhecido como redução do espaço fiscal, pois, mesmo quando a arrecadação cresce, parte desse aumento é absorvida pela expansão de despesas já existentes.
Por isso, Allysson Pessoa destaca que a criação de novas políticas públicas deve considerar não apenas o impacto financeiro no primeiro ano, mas também sua sustentabilidade ao longo dos exercícios seguintes. Um equipamento público construído hoje, por exemplo, gerará despesas permanentes de funcionamento e manutenção que precisam ser compatíveis com a capacidade financeira do Estado.
ELABORAÇÃO DO ORÇAMENTO
A elaboração do orçamento começa no Poder Executivo, com a análise da situação econômica e financeira do Estado. O governo estima quanto poderá arrecadar com impostos, transferências e outras receitas, calcula as despesas obrigatórias e define os limites de gastos para os órgãos estaduais elaborarem suas propostas.
Cada secretaria e entidade apresenta suas necessidades, programas, projetos e despesas de manutenção. Essas informações são consolidadas de acordo com as prioridades estabelecidas pelo Plano Plurianual e pelas diretrizes fixadas na LDO. Com base nesse trabalho, o Executivo elabora o Projeto de Lei Orçamentária Anual (PLOA) e o encaminha à Assembleia Legislativa.
Na Alece, a proposta segue um rito especial previsto no Regimento Interno. Após a leitura em plenário e a publicação do projeto, a matéria é encaminhada à Comissão de Orçamento, Finanças e Tributação (COFT), responsável pela análise técnica da proposta, incluindo aspectos orçamentários e financeiros, bem como sua compatibilidade com o PPA, a LDO e o orçamento anual. Cabe ao colegiado receber e analisar as emendas apresentadas, discutir o parecer e realizar, pelo menos, uma audiência pública a fim de ouvir o poder público e a sociedade para debater o projeto.
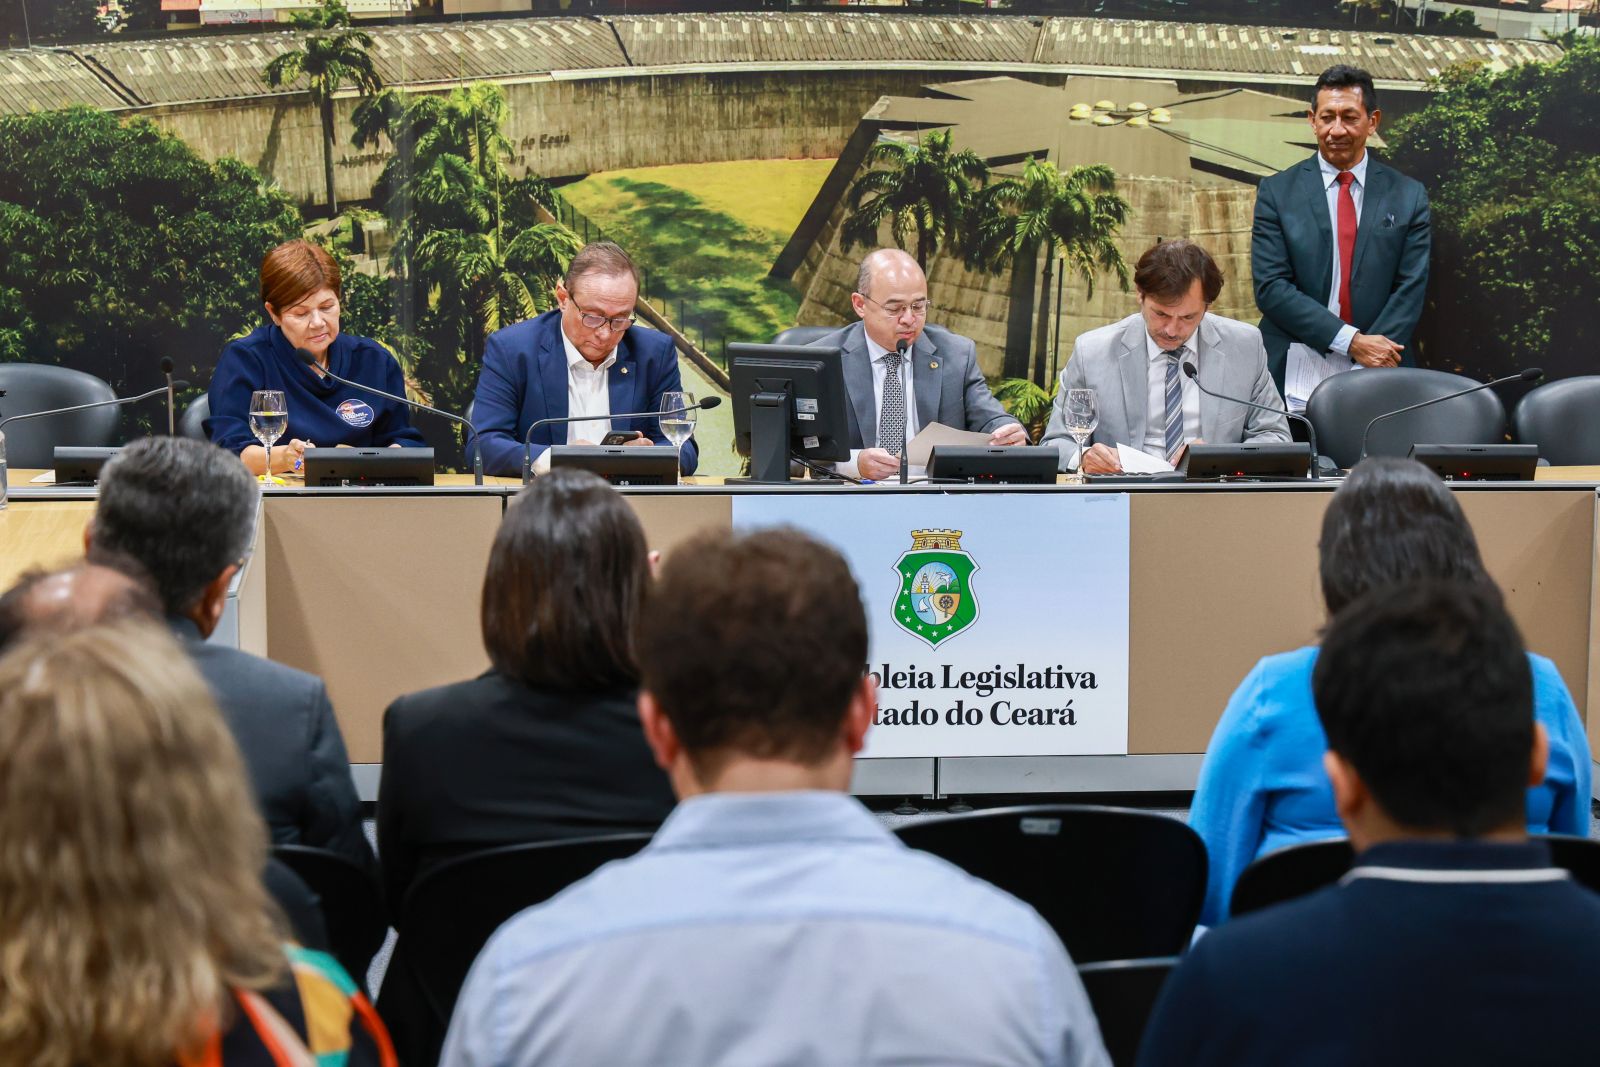
Reunião da Comissão de Orçamento, Finanças e Tributação da Alece que aprovou o orçamento de 2026 - Foto: Foto: Máximo Moura
Concluída essa etapa, o PLOA segue para discussão e votação em plenário, quando os deputados estaduais deliberam sobre sua aprovação. Após a votação, é concluída a redação final, quando necessária, e a Mesa Diretora expede o autógrafo, que é encaminhado ao governador para sanção. Somente depois da sanção e da publicação no Diário Oficial, o projeto passa a vigorar como Lei Orçamentária Anual, orientando a execução do orçamento no exercício financeiro correspondente.
Ao longo do exercício financeiro, inicia-se a execução do orçamento, etapa na qual os órgãos realizam as despesas autorizadas, observando a arrecadação efetiva e os procedimentos administrativos previstos na legislação. Paralelamente, a Assembleia Legislativa acompanha a execução orçamentária por meio da atuação das comissões, da fiscalização e do controle dos atos do Poder Executivo, da análise das contas públicas e de outros instrumentos previstos na legislação.
Nesse processo de fiscalização, o Tribunal de Contas do Estado do Ceará (TCE-CE) exerce papel de órgão de controle externo em auxílio ao Poder Legislativo. Entre suas atribuições está a apreciação das contas prestadas anualmente pelo governador, sobre as quais o tribunal realiza análise técnica e emite parecer prévio. Esse documento subsidia o julgamento das contas de governo pela Assembleia Legislativa, a quem cabe a decisão final pela aprovação, aprovação com ressalvas ou desaprovação.
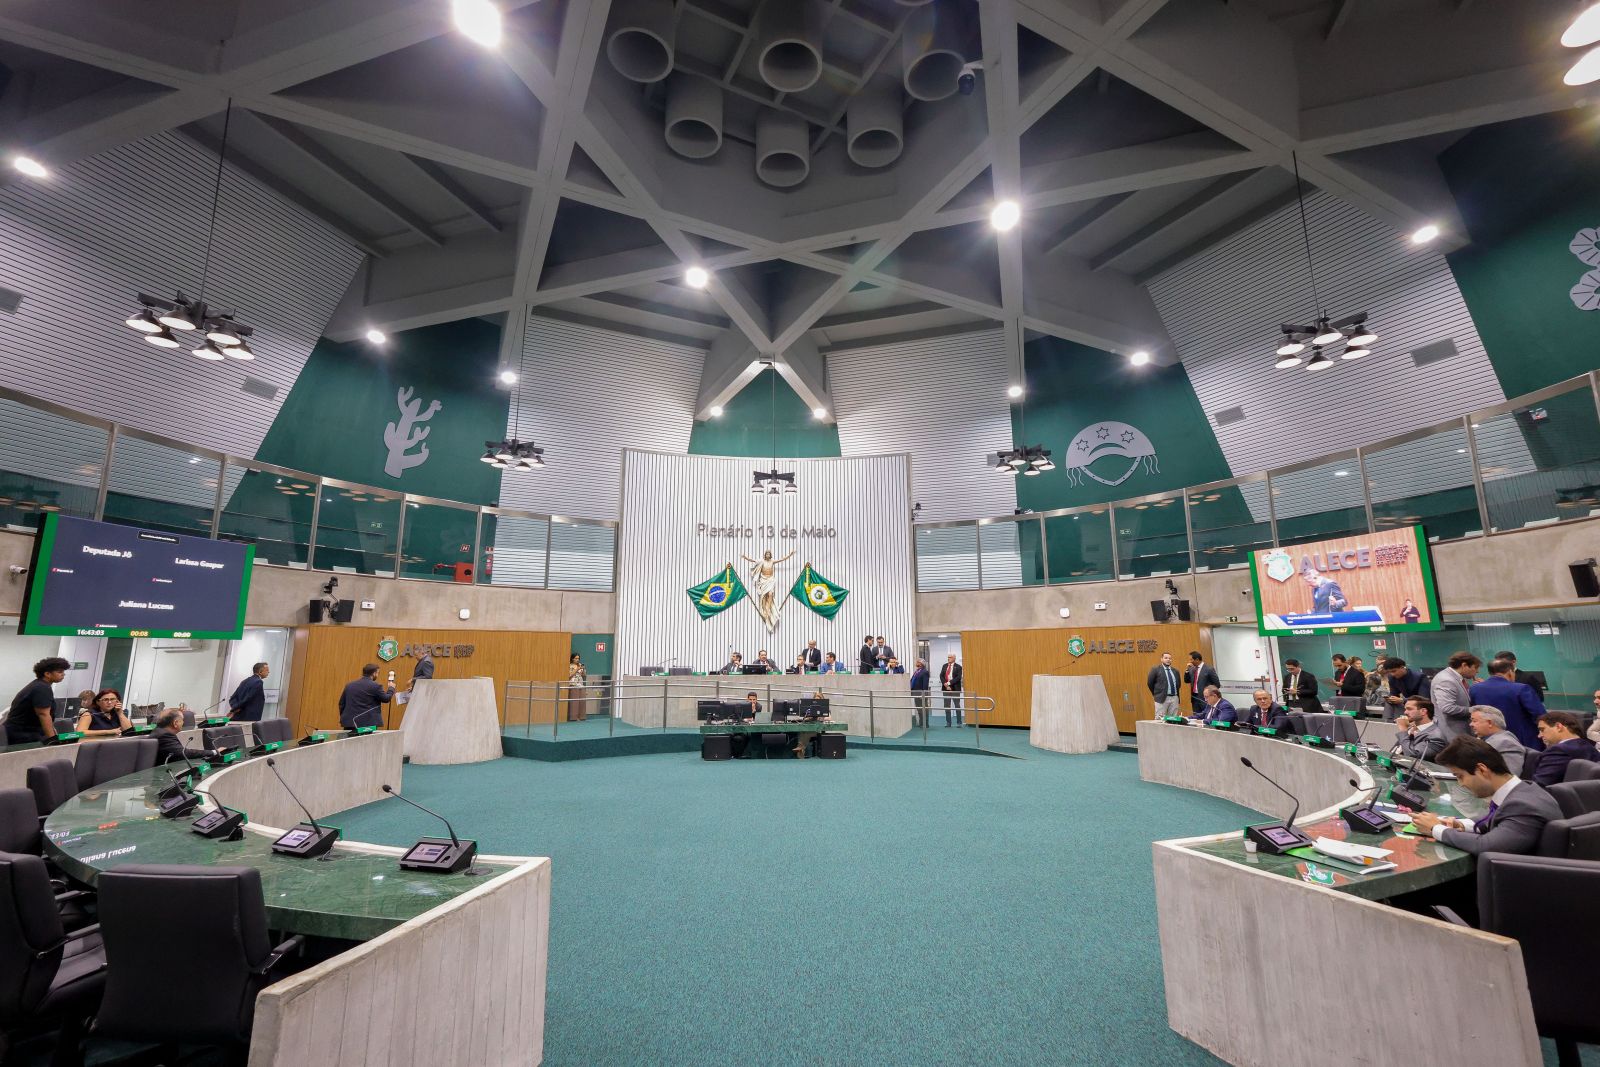
Os projetos que tratam da Lei de Diretrizes Orçamentárias e da Lei Orçamentária Anual também são votados em plenário - Foto: Arquivo Alece
O parecer prévio reúne análises sobre aspectos como planejamento e execução orçamentária, demonstrações contábeis, conformidade fiscal e financeira, transparência e resultados das ações governamentais. O trabalho técnico do TCE-CE também subsidia o exercício do controle externo e as ações de fiscalização da gestão pública.
ENTENDENDO O LEGISLATIVO
As reportagens especiais da série “Entendendo o Legislativo” são produzidas e assinadas pela equipe de jornalistas da Célula de Agência de Notícias, da Coordenadoria do Sistema Alece de Comunicação. Com orientação de Lusiana Freire, edição de Vandecy Dourado e Gleydson Silva e revisão de Carmem Ciene, os textos têm autoria dos repórteres Amanda Andrade, Ariadne Sousa, Gabriela Farias, Giovanna Munhoz, Guilherme Andrade, Luciana Meneses, Narla Lopes, Odara Creston, Pedro Emmanuel Goes, Ricardo Garcia e do estagiário de Jornalismo Jonas Silva. As artes são da Célula de Publicidade e Marketing da Alece. A gerência de Jornalismo e Publicidade é de Viviane Sobral, a gerência de Governança em Comunicação Social é de Tarciana Campos e a coordenação do Sistema Alece de Comunicação é de Ilo Santiago Jr.
A iniciativa busca aproximar a população do funcionamento das instituições públicas, explicando, de forma clara e objetiva, conceitos relacionados ao Poder Legislativo, ao processo de elaboração das leis e à organização do Estado brasileiro.
Edição: Gleydson Silva e Vandecy Dourado




Compartilhe esta notícia:
Veja também
Alece ganha iluminação especial em alusão à campanha Outubro Rosa
Autor: Pedro Emmanuel Goes
Dia do Empreendedor: Alece celebra mais de cinco mil atendimentos em 2026
Autor: Gabriela Farias, com Assessoria